Friggit x Jancovici : la bulle immobilière, ses rentiers et la fin du pétrole bon marché
TL;DR
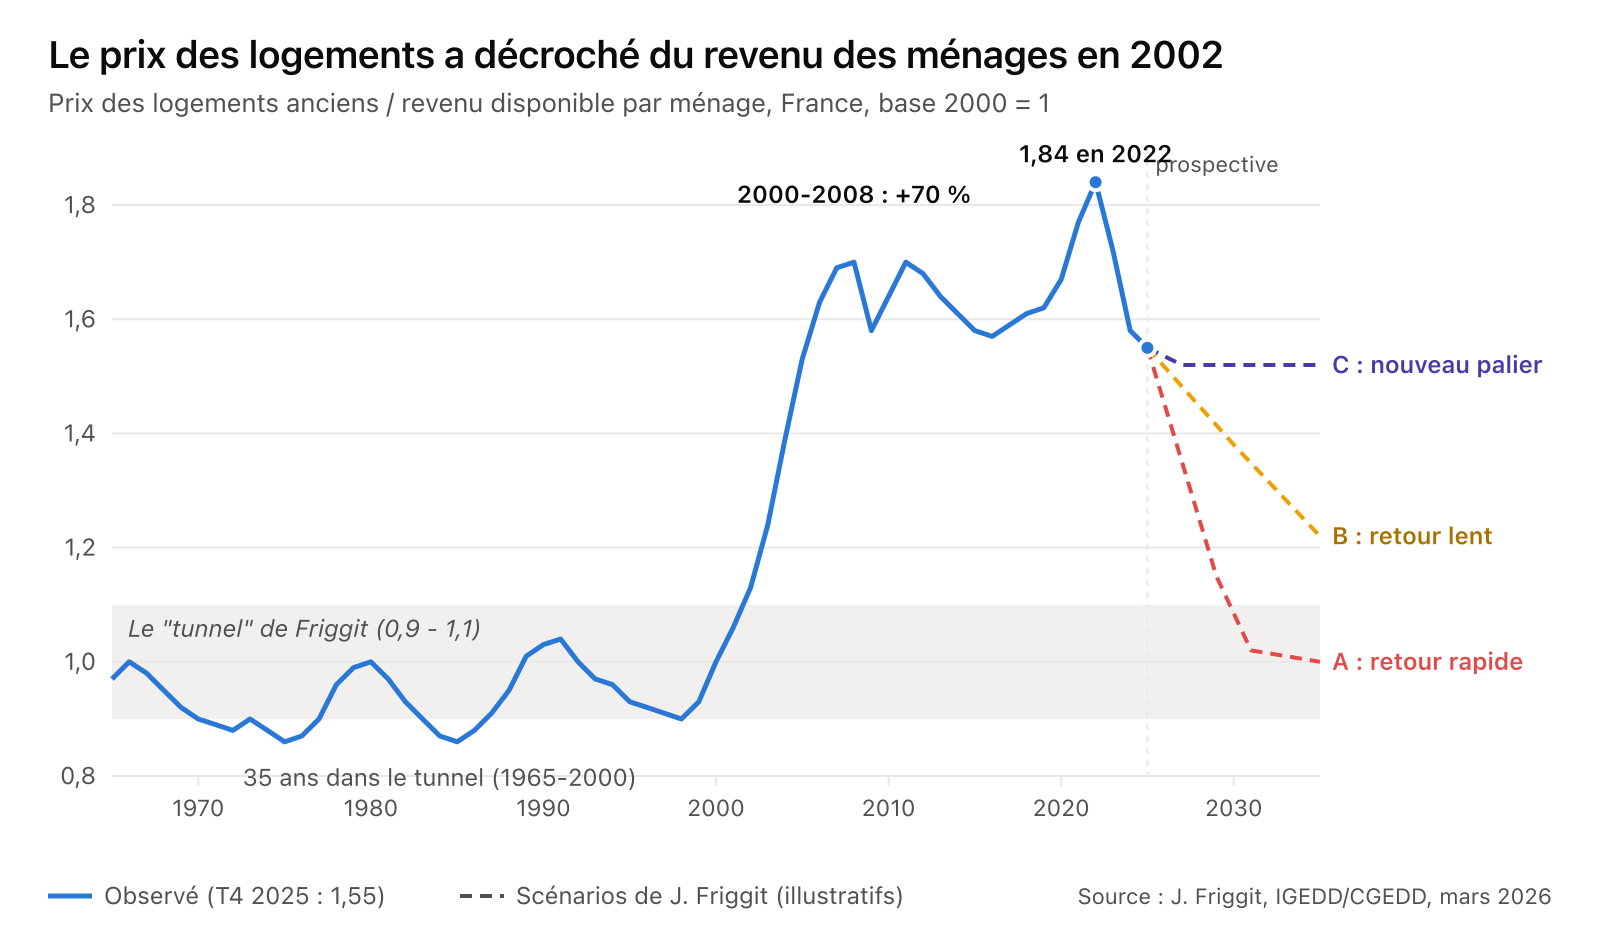
- Une bulle : depuis 2002, les prix des logements ont décroché des revenus de 55 à 70 % (Friggit). C’est un phénomène de crédit et de taux, pas de démographie ; les loyers, eux, suivent le revenu depuis 50 ans.
- Détenue par des rentiers : un quart des ménages possède 68 % des logements des particuliers, 3,5 % détiennent la moitié de leur parc locatif, la multipropriété culmine à 60 ans et s’organise en SCI pour transmettre en franchise (INSEE).
- Transmise comme au XIXe siècle : l’héritage pèse 60 % du patrimoine total, contre 35 % en 1970 (CAE), et la donation est devenue la permission d’acheter : chez les locataires modestes, 4 % de chances de devenir propriétaire sans elle, 28 % avec.
- Et dont l’énergie décidera la fin : croisé avec la contraction énergétique (Jancovici, Auzanneau), le retour vers le tunnel ne peut plus passer par la croissance des revenus, seulement par la baisse des prix. L’immobilier redeviendrait un toit, pas un placement.
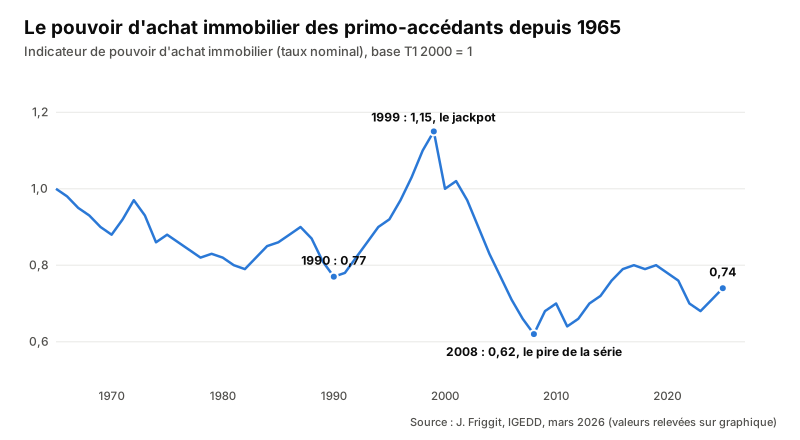
- Pour le primo-accédant : le pire moment pour acheter était 2008, le meilleur 1998-2000, et peut-être bientôt, s’il hérite.
Cet article croise trois lectures qui ne se rencontrent jamais. Jacques Friggit, qui tient à jour pour l’IGEDD la série de données la plus précieuse de l’immobilier français : depuis 2002, le prix des logements a décroché des revenus, une bulle que seuls le crédit et les taux maintiennent en l’air. L’INSEE et le Conseil d’analyse économique, qui montrent à qui cette bulle appartient : un quart de ménages multipropriétaires, une transmission par héritage revenue aux niveaux d’inégalité du XIXe siècle. Jean-Marc Jancovici et Matthieu Auzanneau enfin, qui écrivent la fin de l’histoire : cette rente est assise sur un revenu national que le pétrole ne fera plus croître. Une bulle, ses rentiers, sa fin. Et un seul fil rouge : à chaque décennie, un ménage de trente ans essaie d’acheter son premier logement.
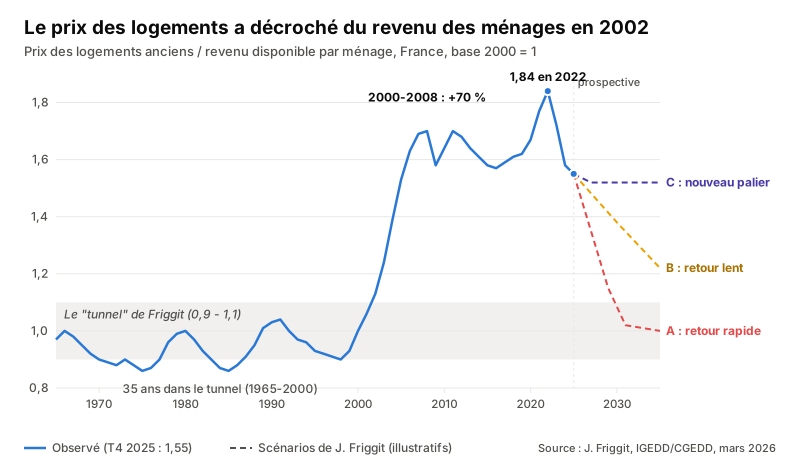
Toute l’histoire tient dans cette courbe. De 1965 à 2000, les prix oscillent dans le “tunnel de Friggit” : ils montent, mais exactement au rythme des revenus. De 2002 à 2008, ils s’envolent de 70 % et ne redescendent plus ; fin 2025, un logement coûte encore 55 % de plus, en années de revenu, qu’à n’importe quel moment du dernier tiers du XXe siècle. Les loyers, eux, n’ont jamais quitté le tunnel : le problème français du logement est un problème de prix d’achat, pas de coût du service logement.
1970 : pas cher, mais sans WC
Notre ménage de 1970 achète au fond du tunnel, avec un crédit court (13 ans) et un taux réel presque nul. Ce qu’il achète nous ferait fuir : 70 m² pour 3,1 personnes, un WC intérieur dans 57 % des logements seulement. Le vrai cadeau est invisible : les revenus galopent, la mensualité fixe fond en quelques années. Ces trente glorieuses qui gonflent les salaires sont d’abord une histoire de pétrole abondant ; retenez ce détail, c’est lui qui fermera l’article.
1980 : l’inflation rembourse le prêt
Taux à 13 %, bientôt 16 % : le pire crédit de l’histoire sur le papier. Sauf que l’inflation est à 13 % aussi, gracieuseté des deux chocs pétroliers : c’est le pétrole qui rembourse les prêts de cette génération. La première mensualité écrase, puis le salaire nominal double pendant que la dette reste figée. La fenêtre se referme en 1983 avec la désinflation, mais le souvenir (“l’immobilier se rembourse tout seul”), transmis aux enfants, sera un très mauvais conseiller.
1990 : le piège localisé
La bulle de 1987-1991 est très localisée : Paris grimpe à 1,4 fois le revenu quand la France est à 1,0, avec quelques poches en Ile-de-France et sur la Côte d’Azur. L’acheteur parisien de 1991 cumule des taux réels à 6 % et des prix qui vont perdre 40 % par rapport au revenu jusqu’en 1998 ; l’acheteur de Metz ou de Clermont-Ferrand ne saura jamais qu’il y a eu une crise.
2000 : le jackpot que personne n’a vu
Le primo-accédant de 1998-2000 réalise le meilleur point d’entrée du demi-siècle : ratio au fond du tunnel, taux à 5 %, dette immobilière des ménages à 35 % du revenu. Puis tout s’emballe : la durée des prêts bondit de 15 à 21 ans, les taux baissent, et cette capacité d’emprunt part intégralement dans les prix. Friggit ajoute que la hausse dépasse ce que le crédit seul permettait, et pointe le calendrier : la bulle internet vient d’éclater, l’argent fuit les actions vers la pierre, dopé par les injections de liquidités post-krach et post-11 septembre.
2010 : la lévitation sous anesthésie
Le pire moment pour acheter n’était ni 1981 ni 1991 : c’était 2008, minimum absolu depuis 1965. Mais la douleur est anesthésiée : la crise financière déclenche une “baisse administrée” des taux (5 % vers 1 % en 2021) qui empêche les prix de retomber. C’est la lévitation. L’arithmétique tient en une ligne : pour la même mensualité, on empruntait 100 en 2000 (5 % sur 15 ans) et 158 en 2025 (3 % sur 23 ans), des capacités “totalement dissipées en inflation” des prix. Sans la baisse des taux, note Friggit, les prix seraient retombés dès 2010, “et cela aurait été mieux”. Et rien d’uniforme là-dedans :
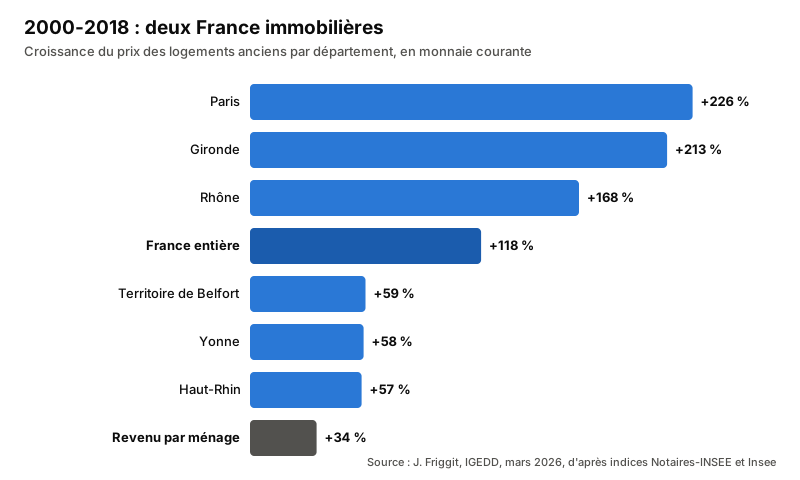
Métropoles, littoral et Sud-Est décollent ; une large bande du Nord-Est au centre du pays suit à peine les revenus. On ne vit pas la même décennie à Bordeaux et à Mulhouse.
2020 : le grand écart
Euphorie covid et taux à 1 %, record absolu à 1,84 en 2022, puis l’inflation revient, énergie en tête après l’invasion de l’Ukraine : les taux remontent à 4 %, le ratio corrige à 1,55 fin 2025 (Paris redescend de 2,77 à 2,02). Encore une fois c’est l’énergie qui donne le tempo, mais cette fois contre les propriétaires. La dette immobilière des ménages atteint 76 % de leur revenu, et la moyenne cache un grand écart :
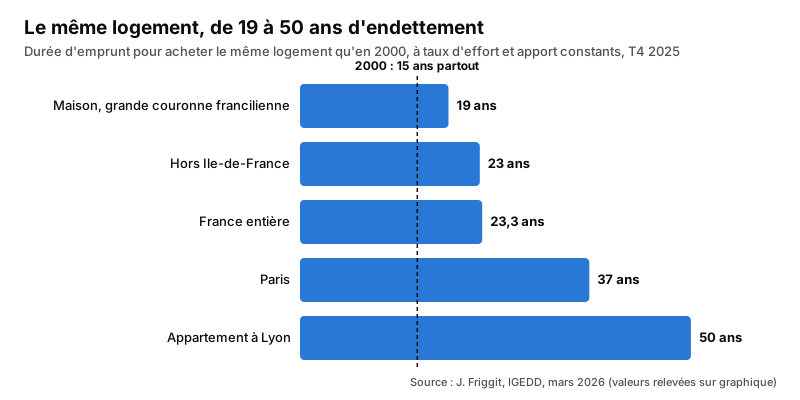
Lyon a même produit sa propre bulle, plus haute que Paris (3,1 en 2021, retombée vers 2,3) : 1991 rejoué trente ans plus tard.
2030 : les trois portes
L’envolée étant venue de l’environnement financier, la suite en dépend aussi. Friggit parie sur un retour des taux à leur niveau historique (3 % plus l’inflation), donc un retour vers le tunnel, par trois chemins :
- Scénario A, rapide : les volumes s’effondrent, puis les prix baissent de 35 à 40 % par rapport au revenu en 5 à 8 ans.
- Scénario B, lent, dit “japonais” : prix nominaux gelés 15 à 20 ans pendant que les revenus montent.
- Scénario C, nouveau palier : les taux restent bas, les prix restent perchés. Pas son scénario privilégié.
Mais ces trois portes partagent une hypothèse silencieuse, la même depuis 1965 : que le revenu des ménages continue de monter. C’est là que Jancovici entrera en scène.
Zoom : et à Montpellier ?
Friggit ne publie pas de série “Montpellier”, mais sa note départementale permet de rejouer l’histoire depuis chez nous. Le décor : une ville passée de 120 000 habitants en 1962 à 310 000 en 2023, en croissance ininterrompue depuis 1945, dans une région où la construction est, avec l’Ile-de-France et PACA, celle qui suit le moins la démographie depuis 1990.
Deux surprises. En 1990, Montpellier quitte le récit “la crise, c’était Paris” : l’Hérault fait partie des 11 départements où les prix baissent de 1994 à 1998, pendant qu’ils montent dans les 83 autres. Et depuis 2000, le mécanisme de Friggit (“se loger est un concours, pas un examen, et l’épreuve principale est le revenu”, corrigé du littoral et de la température) joue à plein contre les salaires locaux : mer et soleil tirent les prix, revenus parmi les plus faibles des grandes villes, donc les prix sont fixés par ceux qui arrivent. Fin de parcours : environ 3 250 €/m² pour un appartement ancien au printemps 2026, pic en 2022, correction en cours. Pour 2030, la pression démographique amortirait probablement le retour au tunnel.
À qui appartient la bulle ?
À la génération en or : ceux qui sont nés entre 1945 et 1958 et ont acheté entre 1970 et 1985. Comptez leurs jackpots : achat au fond du tunnel ; prêt remboursé par l’inflation ; détention pendant l’envolée (+70 % de patrimoine en années de revenu sans rien faire) ; revente ou transmission au sommet à une génération qui s’endette 23 ans là où eux en mettaient 13. Un achat de 1975 à 0,86 qui cote 1,55 aujourd’hui, c’est +80 % par la seule détention. Et le cinquième jackpot, invisible chez Friggit mais central chez Auzanneau : une vie active entière dans la parenthèse du pétrole abondant, retraite comprise, financée par des actifs qui affronteront le déclin.
Cette rente ne s’est pas seulement accumulée, elle s’est concentrée. D’après l’INSEE, les multipropriétaires, un quart des ménages, détiennent 68 % des logements possédés par des particuliers ; les 3,5 % qui possèdent au moins cinq logements (un million de ménages) en détiennent la moitié du parc locatif. Oui, la moitié : c’est le titre d’une section du dossier de l’INSEE.
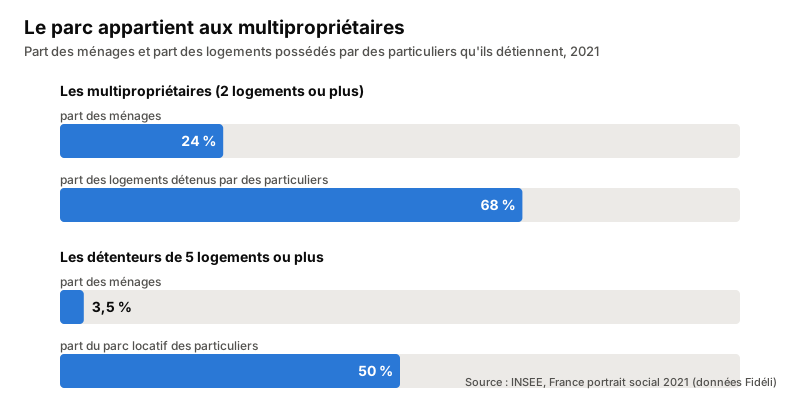
La multipropriété culmine vers 60 ans (30 % des 60-64 ans, quasi zéro avant 30 ans) : l’essentiel du patrimoine est aux mains de la génération qui l’a payé au fond du tunnel. Et ce patrimoine n’est pas fait de studios au ski : l’usage personnel plafonne à 2,5 logements quel que soit le patrimoine, tout le reste part à la location. Chez les détenteurs de 20 logements ou plus, 70 % du parc est loué, et à 70 % des appartements, concentrés dans les grandes villes et leurs centres. S’y ajoutent 12 % de logements vacants, 2 millions au total. L’outillage juridique suit : 10 % des multipropriétaires passent par une SCI, 31 % des détenteurs de 5 logements ou plus, 66 % au-delà de 20. L’INSEE écrit pourquoi noir sur blanc : la SCI est “un outil de transmission permettant de diminuer l’imposition des successions immobilières”. Pas l’instrument du primo-accédant ; celui de l’étage au-dessus, où la rente s’organise pour passer la frontière générationnelle en franchise.
Reste la sortie, et c’est là que la boucle se referme : la rente se transmet. L’héritage pèse désormais 60 % du patrimoine total des Français, contre 35 % au début des années 1970, retour à la société d’héritiers du XIXe siècle. Mais son vrai rôle n’est pas de transmettre des logements : on hérite vers 55 ans, bien après l’âge du premier achat, et on habite rarement un logement hérité. Le rôle de l’héritage, c’est la permission d’acheter, distribuée en amont, du vivant des parents, sous forme d’apport. Une étude de l’INSEE l’a mesurée :
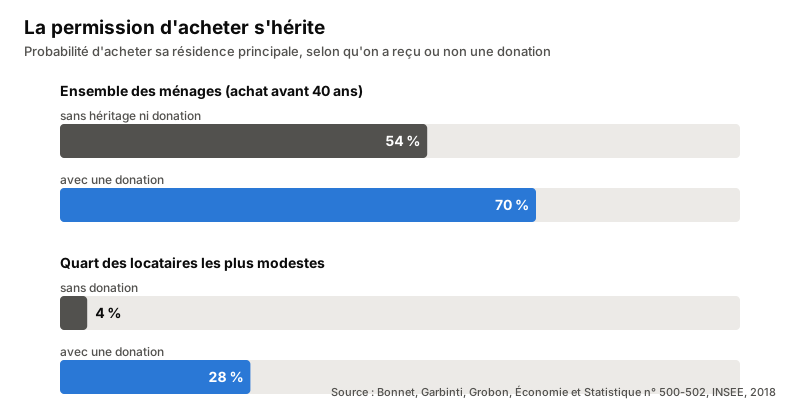
Reçue avant 35 ans, une donation multiplie par 2,3 la probabilité d’achat ; chez le quart des locataires les plus modestes, elle fait passer la chance de devenir propriétaire de 4 % à 28 %. À ce niveau, ce n’est plus une aide, c’est un droit d’entrée, que l’État a d’ailleurs institutionnalisé en exonérant les dons familiaux pour le premier achat dans le neuf (loi de finances 2025). Le “concours” de Friggit a changé d’épreuve principale : l’apport, c’est-à-dire les parents.
Et l’âge du premier achat ? Fausse piste : 34 ans en 2006 comme en 2016, “très stable dans le temps”. On accède à la propriété à l’âge où on fait des enfants (les courbes du prêt à taux zéro et des naissances se superposent). Ce qui a changé, ce n’est pas quand on achète, c’est qui achète :
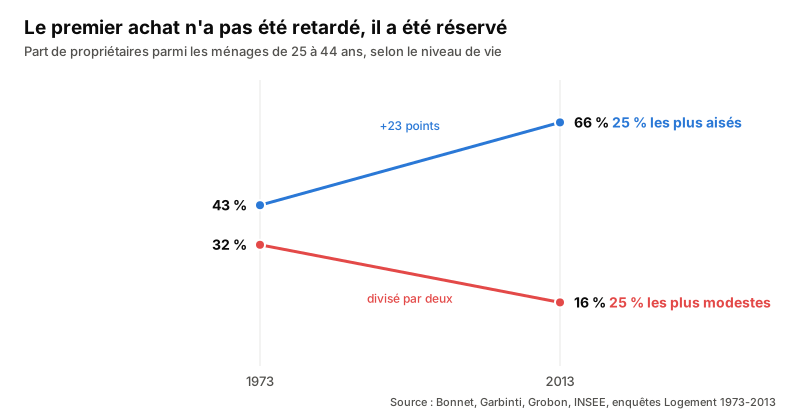
Chez les 25-44 ans, le taux de propriétaires des ménages modestes a été divisé par deux en quarante ans, pendant que celui des plus aisés gagnait 23 points. Le premier achat n’a pas été retardé : il a été réservé. Une justice pour la génération en or : elle a eu ses mines (Paris 1991, l’Hérault 1994-1998), et son premier logement ferait fuir un acheteur de 2025. Le primo-accédant de 1998-2000 a la médaille d’argent, mais lui n’a eu qu’une fenêtre ; les autres ont eu une époque.
“C’est le moment d’acheter” : la bulle a son service com'
Une bulle de vingt ans ne tient pas qu’avec du crédit : il faut entretenir la croyance. Friggit le dit à sa manière feutrée : l’information immobilière est “détériorée par les stratégies de communication des organisations défendant des intérêts différents de l’intérêt général”. Elucid l’a documenté pièce par pièce en remontant vingt ans d’articles immobiliers du Parisien, de 2001 à 2023. Quand les prix montent, c’est le moment d’acheter ; quand ils baissent, c’est le moment d’acheter ; en pleine crise des subprimes, c’est le moment d’acheter, jusqu’à la une du journal en 2013 quand les Français boudent le marché. Les experts interrogés sont presque toujours agents immobiliers, notaires, courtiers ou banquiers, tous rémunérés à la transaction, jamais un économiste du logement. La mécanique est celle du vendeur : la carotte (“le rêve de devenir propriétaire”) et le bâton (“faites vite, les taux vont remonter”), avec, à chaque retournement, des aveux rétrospectifs sur des “excès” dont personne n’avait parlé quand c’était, déjà, le moment d’acheter.
Ce que ces articles ne disent jamais : entre frais de notaire, frais d’agence, taxe foncière et charges du propriétaire, environ 15 % du prix part en frais, si bien qu’un achat ne devient plus rentable qu’une location qu’au bout de 10 à 20 ans selon les hypothèses, alors qu’on garde son logement 6 à 10 ans en moyenne (Elucid a publié un simulateur pour faire le calcul soi-même). Leur formule résume l’article que vous êtes en train de lire : “la valeur travail s’efface derrière la valeur foncière”. C’est exactement ce que disent, en langage de données, le concours de Friggit passé du revenu à l’apport, et les 68 % de l’INSEE.
La fin de l’histoire : le siècle de la contraction
Il reste à écrire la fin, et elle se joue au dénominateur. Le tunnel de Friggit monte, porté par un revenu par ménage multiplié par 1,83 depuis 1965, et ses trois scénarios parient que cette ascension continue. C’est l’hypothèse que contestent Jancovici et Auzanneau : l’économie est une machine à transformer de l’énergie, et le pétrole conventionnel a passé son pic mondial en 2008, daté par l’AIE elle-même. L’étude du Shift Project, construite sur les données de Rystad Energy (le cabinet de référence de l’industrie, pas un think tank écolo), est d’une violence froide : près de la moitié de la production mondiale provient de champs déjà en déclin, un tiers de la production existante devra être remplacé d’ici 2030 juste pour rester à niveau, et au-delà de 2030 les contraintes sont jugées “inexorables”. Sans découvertes massives, la production des champs actuels est divisée par deux entre 2030 et 2050. La bombe est dans la conclusion : il faut sortir du pétrole “sans compter pour cela sur une croissance économique mondiale qui demeure jusqu’ici proportionnelle à la consommation de pétrole”.
Et ils sont loin d’être seuls. Gaël Giraud et Zeynep Kahraman mesurent une élasticité du PIB à l’énergie d’environ 60 % (10 % d’énergie en moins, c’est 6 % de PIB en moins, pas 1 %). Au FMI, Kumhof et Muir modélisaient dès 2012 un choc d’offre permanent qui fait décrocher la croissance. La Bundeswehr, dès 2010, envisageait un risque d’effondrement des économies de marché. Gaya Herrington a montré en 2021 que les données mondiales suivent les scénarios de déclin du rapport Meadows. On peut contester la thèse, on ne peut plus la classer en science-fiction.
Croisée avec Friggit, elle change la nature des scénarios. Sans croissance du revenu, le tunnel devient plat : le scénario B ne converge plus jamais, il ne reste que la baisse nominale des prix. Friggit fournit lui-même les munitions, en citant “l’arme de l’énergie” et “le risque climatique” parmi les facteurs qui pousseront les taux vers le haut, et en notant que le coût énergétique du logement, stable depuis une génération, “peut ne pas perdurer”. Le marché a commencé à répondre par la décote des passoires thermiques ; le pavillon périurbain à deux voitures serait le suivant, et la prime méditerranéenne pourrait se doubler d’une pénalité canicule.
Concrètement ? 2030 serait la décennie du blocage : les prix baissent enfin, mais l’inflation énergétique maintient des taux élevés, les banques prêtent moins longtemps à des revenus imprévisibles, les volumes gèlent avant les prix, les DPE font le tri. 2040 ressemblerait à 1970 en miroir : crédit court, cher, rationné, à gros apport ; un marché de la rénovation plutôt que du neuf (le ciment est de l’énergie condensée) ; des loyers qui suivent des revenus en baisse ; un ratio rentré dans un tunnel qui ne monte plus. Posséder en 2040 n’enrichirait pas plus qu’en 1975.
Ce croisement est le mien, pas celui de Friggit, mais la symétrie mérite d’être écrite en toutes lettres. Le pétrole abondant a fabriqué les trente glorieuses, l’inflation qui a remboursé les prêts de la génération en or, puis la croissance des revenus sur laquelle la bulle s’est adossée. Son déclin fabriquera l’inverse : des revenus gelés, des taux tendus, une rente qui n’a plus rien pour la porter. La génération en or aura eu le pétrole, le tunnel et la plus-value ; ses petits-enfants auront la contraction et, peut-être, au bout, ce que le tunnel promettait à tout le monde en 1970 : un toit au prix d’un toit.
Limites de l’exercice
Les indices de Friggit sont à structure constante, mais le revenu au dénominateur est celui de l’ensemble des ménages : les jeunes et les locataires s’étant relativement appauvris, l’accessibilité réelle d’un primo-accédant s’est dégradée un peu plus que ne le montrent les courbes. Les valeurs des graphiques sont relevées sur les diapositives du cours (les points clés sont exacts au document). Enfin, le scénario de contraction est un exercice d’ordre de grandeur assumé : personne ne sait modéliser une économie en décroissance énergétique subie.
Sources : Jacques Friggit, “Le prix de l’immobilier d’habitation sur le long terme”, cours ENTPE, mars 2026, cgedd.fr/prix-immobilier-presentation.pdf ; séries longues de l’IGEDD ; The Shift Project, “L’UE risque de subir des contraintes fortes sur les approvisionnements pétroliers d’ici à 2030”.